Για θέματα γενικού ενδιαφέροντος, εκτός μηχανοκίνητων...
Άβαταρ μέλους
By ArrowsFA1
#844233 Εξαιρετικό άρθρο ενός συναδέλφου για την εσφαλμένη λογική των "μέσων όρων" στο σχεδιαζόμενο φορολογικό ν/σ:
https://www.capital.gr/me-apopsi/374756 ... i-psemata/
Άβαταρ μέλους
By pro
#844247 Εξαιρετικο άρθρο όντως, δεν φοροδιαφεύγουν μόνο οι ΕΕ αλλά και οι ΙΥ, ΔΥ και οι αδήλωτες του τουρτουάρ. Γιατί με τέτοιους μισθούς πως ζούνε οι ΔΥ; Διότι ως γνωστόν ΔΥ με 15Κ πχ δεν ζει, ΕΕ με 5Κ ζει και βασιλεύει γιατί είναι στο 4ο επίπεδο νιρβάνας και τρέφεται με αέρα. Και καταλήγουμε στο κλασικό, αν κλείσουν 100.000 τα βιβλία μήπως χάσει το κράτος; Τι ακριβώς δεν ξέρουμε, γιατί έτσι κι αλλιώς δεν παίρνει και τίποτα, αλλά ακούγεται ωραίο.
Θεούλης.
Άβαταρ μέλους
By Anonymous Founder
#844278 Διαφωνώ. Μια χαρά είναι το άρθρο. Στο δικό μου κύκλο, υπάρχουν ή και υπήρξαν πολλοί ΕΕ με μικρά εισοδήματα για αρκετά χρόνια. Για διαφορετικούς λόγους δεν γινόταν να είναι υπάλληλοι και είχαν μπλοκάκι.
Αυτούς μέχρι σήμερα δεν τους είχε αγγίξει ούτε ο Κατρουγκαλος, ούτε ο νόμος του Βρούτση. Τώρα, ουσιαστικά πρέπει να κλείσουν βιβλία γιατί η επιβάρυνση θα είναι πολύ μεγάλη.
Δεν λέω πως δεν υπάρχουν άπειροι που φοροδιαφεύγουν. Αλλά αυτούς τους κυνηγαςμε ελέγχους αν θέλεις, όχι με οριζόντια μέτρα που πλήττουν τους πάντες.
Άβαταρ μέλους
By pro
#844285 Προφανώς υπάρχουν ΕΕ με μικρά εισοδήματα. Αυτό δεν αναιρεί ότι η κύρια κατηγορία που φοροδιαφεύγει είναι οι ΕΕ και όχι οι ΙΥ ή οι ΔΥ, όπως εντέχνως προσπαθεί να περάσει ο Μάτσος. Και η πλειοψηφία τους δεν είναι νοικοκυρές που δουλεύουν παρτ τάιμ, ούτε κάποιοι που ασκούν επάγγελμα από χόμπι, είναι κάποιοι που ασκούν επάγγελμα και φοροδιαφεύγουν κατά συρροή, καθ έξιν, κατ εξακολούθηση και κατ επάγγελμα για να το πούμε στην ορολογία Μάτσου. Οπότε ας μας πει πως να φορολογηθούν αυτοί, κι ας αφήσει τις ματσακονιές.
Άβαταρ μέλους
By PaNick67
#844289 Βασικά το κράτος παραδέχεται ότι δεν μπορεί να ελέγξει κανέναν, το έχουμε;
Επιβάλει οριζόντια φορολόγηση για τον παραπάνω λόγο.

Αυτή η φορολόγηση γίνεται από το πρώτο ευρώ, δεν υπάρχει αφορολογητο, ούτε αποδείξεις.

Μία επιχείρηση όμως μπορεί να κάνει αγορές εμπορευμάτων, υλών για λόγους οικονομίας, επειδή πετυχαίνει καλύτερες τιμές, το να λες ότι βγάζει Χ επειδή γεμίζει υλικά στο τέλος του έτους, δείχνει άγνοια.

Πάνω από όλα όμως αυτή η κυβέρνηση δείχνει ότι δεν έχει ιδέα για όλα αυτά.

Αλήθεια γιατί αφού είναι ανίκανοι μας έχουν τρελάνει με ηλεκτρονικά τιμολόγια, συνδέσεις ΦΤΜ και POS με ΑΑΔΕ κλπ;

.
Άβαταρ μέλους
By red_monster
#844345
PaNick67 έγραψε:Βασικά το κράτος παραδέχεται ότι δεν μπορεί να ελέγξει κανέναν, το έχουμε;
Επιβάλει οριζόντια φορολόγηση για τον παραπάνω λόγο.

Αυτή η φορολόγηση γίνεται από το πρώτο ευρώ, δεν υπάρχει αφορολογητο, ούτε αποδείξεις.

Μία επιχείρηση όμως μπορεί να κάνει αγορές εμπορευμάτων, υλών για λόγους οικονομίας, επειδή πετυχαίνει καλύτερες τιμές, το να λες ότι βγάζει Χ επειδή γεμίζει υλικά στο τέλος του έτους, δείχνει άγνοια.

Πάνω από όλα όμως αυτή η κυβέρνηση δείχνει ότι δεν έχει ιδέα για όλα αυτά.

Αλήθεια γιατί αφού είναι ανίκανοι μας έχουν τρελάνει με ηλεκτρονικά τιμολόγια, συνδέσεις ΦΤΜ και POS με ΑΑΔΕ κλπ;

.


Αυτό που λες δεν είναι φορολογικά ορθό και κατ' επέκταση δεν μειώνει τα φορολογητέα κέρδη.
Το στοκάρισμα πρώτων υλών εφόσον αυτά δεν έχουν ενσωματωθεί και πωληθεί μπαίνει στο ταμπάκι "Προιόντα και παραγωγή σε εξέλιξη λήξης" με αρνητικό πρόσημο (αφαιρείται από το κόστος των πωληθέντων), κοντολογίς, είτε τα στοκάρεις είτε όχι τον ίδιο φόρο θα κληθείς να πληρώσεις (εκπίπτει κανονικά όμως ο ΦΠΑ, στο τρίμηνο ή στο μήνα αγοράς).
Άβαταρ μέλους
By markvag
#844351 Βασικά δεν μπαίνει στην παραγωγή υπό εξέλιξη, αλλά στο απόθεμα.
Άβαταρ μέλους
By red_monster
#844353
markvag έγραψε:Βασικά δεν μπαίνει στην παραγωγή υπό εξέλιξη, αλλά στο απόθεμα.


Αν έχει ξεκινήσει μια παραγγελία και έχει ενσωματώσει μέρος ή όλη την πρώτη ύλη χωρίς να έχει τιμολογήσει μπαίνει στην παραγωγή σε εξέλιξη, αν τα έχει στην αποθήκη μπαίνει στο απόθεμα.

Όπως και να έχει δεν επηρεάζει το φορολογητέο
Άβαταρ μέλους
By red_monster
#844354
PaNick67 έγραψε:Βασικα στα Β κατηγοριας εσοδων - εξοδων κανει αυτο που ειπα. :lol:

Απο εταιριες δεν ξερω


Όλες οι εταιρείες (και οι μικρές ατομικές εταιρείες είναι !) οπότε είναι λάθος αυτό που γίνεται και σε πιθανό έλεγχο θα πράξουν τα δέοντα
Άβαταρ μέλους
By markvag
#844405
PaNick67 έγραψε:Βασικα στα Β κατηγοριας εσοδων - εξοδων κανει αυτο που ειπα. :lol:

Απο εταιριες δεν ξερω


Σωστά, εκεί ναι. :s_yes
Άβαταρ μέλους
By red_monster
#844406
markvag έγραψε:
PaNick67 έγραψε:Βασικα στα Β κατηγοριας εσοδων - εξοδων κανει αυτο που ειπα. :lol:

Απο εταιριες δεν ξερω


Σωστά, εκεί ναι. :s_yes


Προφανώς και είναι λάθος αυτό που λες :vava:
Τόσο στα απλογραφικά όσο και στα διπλογραφικά βιβλία κρατάς απόθεμα και παραγωγή σε εξέλιξη. Η βασική διαφορά είναι ότι στα διπλογραφικά βιβλία παρακολουθείς και το ταμείο.
Άβαταρ μέλους
By JarnoT
#844439
ArrowsFA1 έγραψε:Εξαιρετικό άρθρο ενός συναδέλφου για την εσφαλμένη λογική των "μέσων όρων" στο σχεδιαζόμενο φορολογικό ν/σ:
https://www.capital.gr/me-apopsi/374756 ... i-psemata/

Και ακέραιος σαν άνθρωπος ο Γιώργος. Όταν ζούσα Θεσσαλονίκη ανταμώναμε σε κοινούς κύκλους. Άσχετο, αλλά χάρηκα που τον διάβασα.
Άβαταρ μέλους
By Hellenic tifosi
#844443 Προφανώς οι αγορές μιας εταιρείας δεν μειώνουν η αυξάνουν τα κέρδη. Αυτό γίνεται μόνο όταν πουληθούν τα αποθέματα αυτά.
Άβαταρ μέλους
By saxon_747
#844466
Hellenic tifosi έγραψε:Προφανώς οι αγορές μιας εταιρείας δεν μειώνουν η αυξάνουν τα κέρδη. Αυτό γίνεται μόνο όταν πουληθούν τα αποθέματα αυτά.


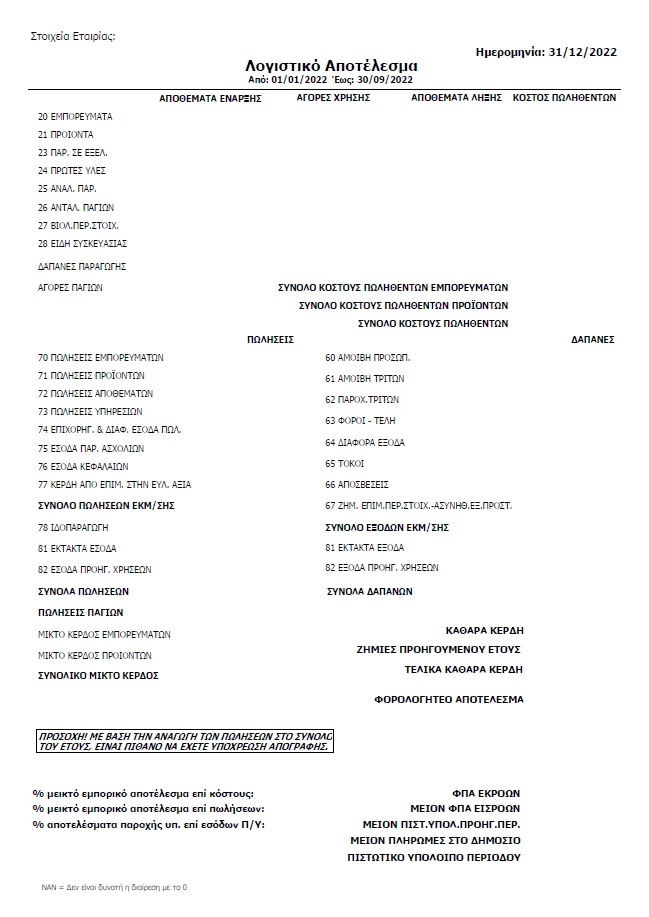
Σε μια εμπορική εταιρία, πχ ΟΕ

Εικόνα

Μικτό κέρδος = ΠΩΛΗΣΕΙΣ ΕΜΠΟΡΕΥΜΑΤΩΝ (μείον) ΚΟΣΤΟΣ ΠΩΛΗΘΕΝΤΩΝ ΕΜΠΟΡΕΥΜΑΤΩΝ

Από εκεί και πέρα, από το μεικτό κέρδος, αφαιρούνται:

οι δαπάνες (αμοιβές προσωπικού & τρίτων, παροχές τρίτων, φόροι, τέλη, έξοδα, τόκοι, αποσβέσεις) και προκύπτει το λογιστικό αποτέλεσμα βάσει του οποίου φορολογείται η επιχείρηση.

Ποιος όμως ξέρει αν οι αγορές αφορούν κόστος πωληθέντων και όχι ΣΤΟΚ;

Ας κάνουμε μια απογραφή θα πει κάποιος.

Όμως,

Οι πολύ μικρές οντότητες της παρ. 2γ του άρθρου 1 των ΕΛΠ (Ο.Ε., Ε.Ε., ατομικές κ.λπ.) που τηρούν απλογραφικά βιβλία και των οποίων ο ετήσιος καθαρός κύκλος εργασιών δεν υπερβαίνει το ποσό των 150.000 ευρώ από πωλήσεις αγαθών, δύνανται να μην διενεργούν απογραφή των αποθεμάτων τους και να αντιμετωπίζουν τις αγορές της περιόδου ως έξοδο. Σχετ. άρθρο 30 § 3 ΕΛΠ (ν. 4308/2014).


Δυνατότητα μη διενέργειας απογραφής υφίσταται επίσης, ανεξαρτήτως του ύψους του κύκλου εργασιών, για τους τηρούντες απλογραφικά βιβλία που δραστηριοποιούνται σε έναν από τους 43 κλάδους που προσδιορίζονται επακριβώς με την απόφασηΠΟΛ. 1019/16-1-2015. Η δυνατότητα αυτή παρέχεται όταν η οντότητα έχει ως κύριο αντικείμενο των εργασιών της (άνω του 50% του συνόλου του καθαρού κύκλου εργασιών από πώληση αγαθών) μία από τις οριζόμενες δραστηριότητες.


https://www.forin.gr/articles/article/2 ... ika-biblia

Και ΟΝΟ ΟΝΟ ΗΤΟ :shifty: